
Optionsvärdering
Hur fungerar optioner? Vi hjälper dig med optionsvärdering och allt som hör till optionsprogram.
Se nedanstående exempel med Black–Scholes!
Den här artikeln ger dig en bakgrund till den berömda optionsformeln.
Black-Scholes modellen
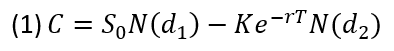
C är priset på en köpoption, S(0) är den initiella aktiekursen (tillgången), K är optionens lösenpris (tillgångens förutbestämda pris), r är den riskfria räntan, T är löptiden.
N(d1) och N(d2) är kumulativa sannolikhetsfördelningsfunktionen, som specificeras enligt följande:

Där σ^2 är den underliggande tillgångens varians.
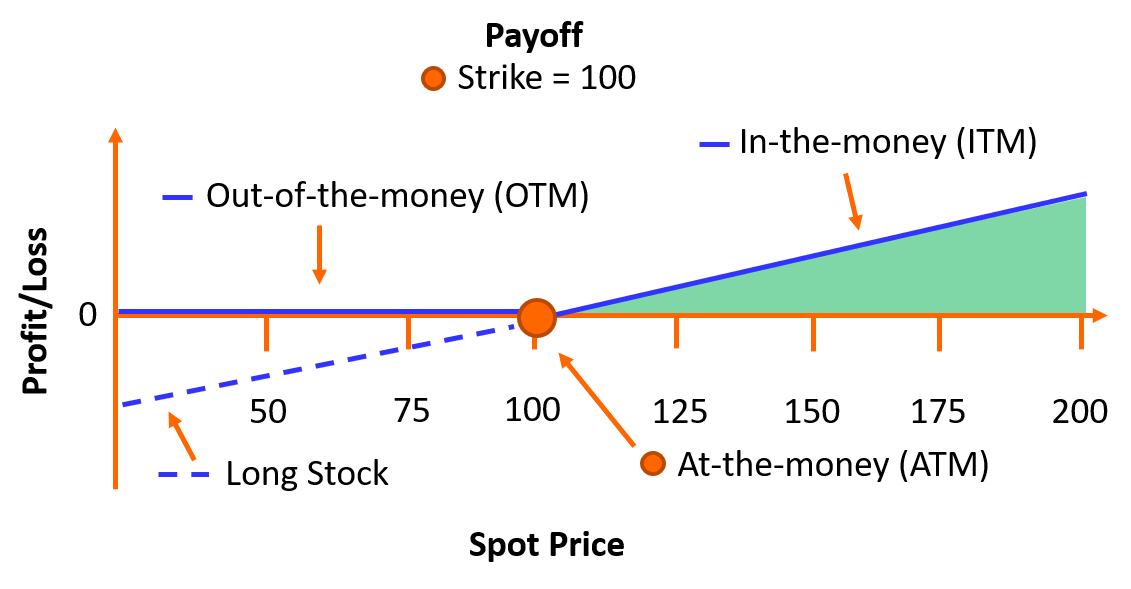
Vi visar ett praktiskt exempel på hur Black-Scholes-Merton-formeln används för att beräkna priset på alternativ A i vår presentation. Alternativ A är en ”European Long Call” och har följande egenskaper:
Aktievärde (S0)
Lösenpris (K)
Löptid (år) (T)
Riskfri ränta (e^(-rT)
Volatilitet (σ)
Som ett första steg beräknar vi ekvation (2) och (3):
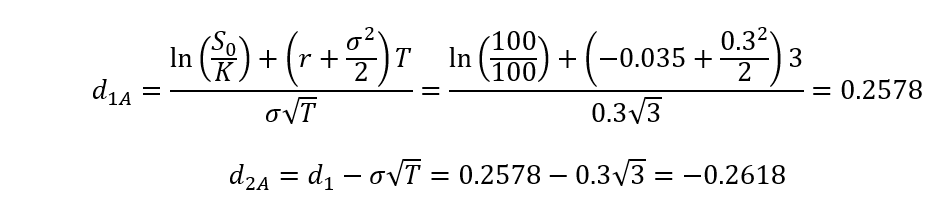
Slutligen applicerar vi ekvation (1) med följande form:
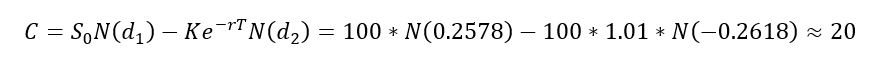
Värdera din option helt kostnadsfritt
Optionsvärdering på egen hand. Testa själv!
Lästips
Fördjupa dina kunskaper genom våra artiklar
En välbeprövad metod
Anekdotiska bevis om finansiella verktyg som påminner om optioner kan spåras tillbaka till 580 f. Kr. »
Agentproblemet
Varför inför företag incitamentsprogram?
Agentproblemet ger svar »
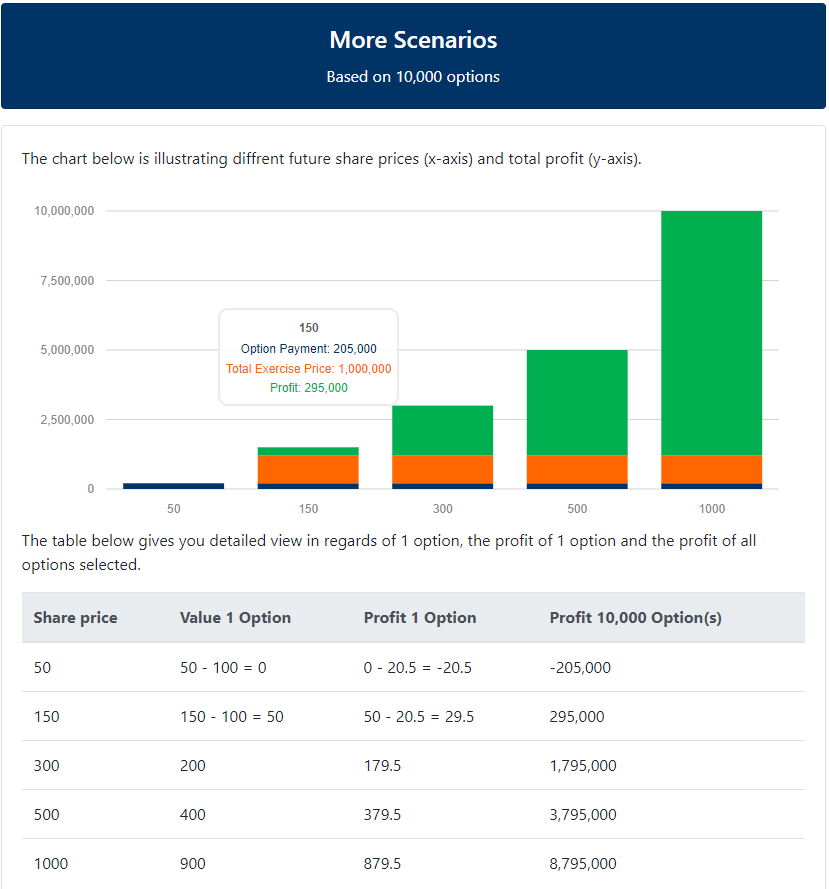
Testa vår Black & Scholes-kalkylator
Sätt pris på din option med vårt enkla verktyg! Testa gratis på: play.optionspartner.com »
Se dokumentären Trillion Dollar Bet
Se finansvärldens mest spännande berättelse om optionernas värld »
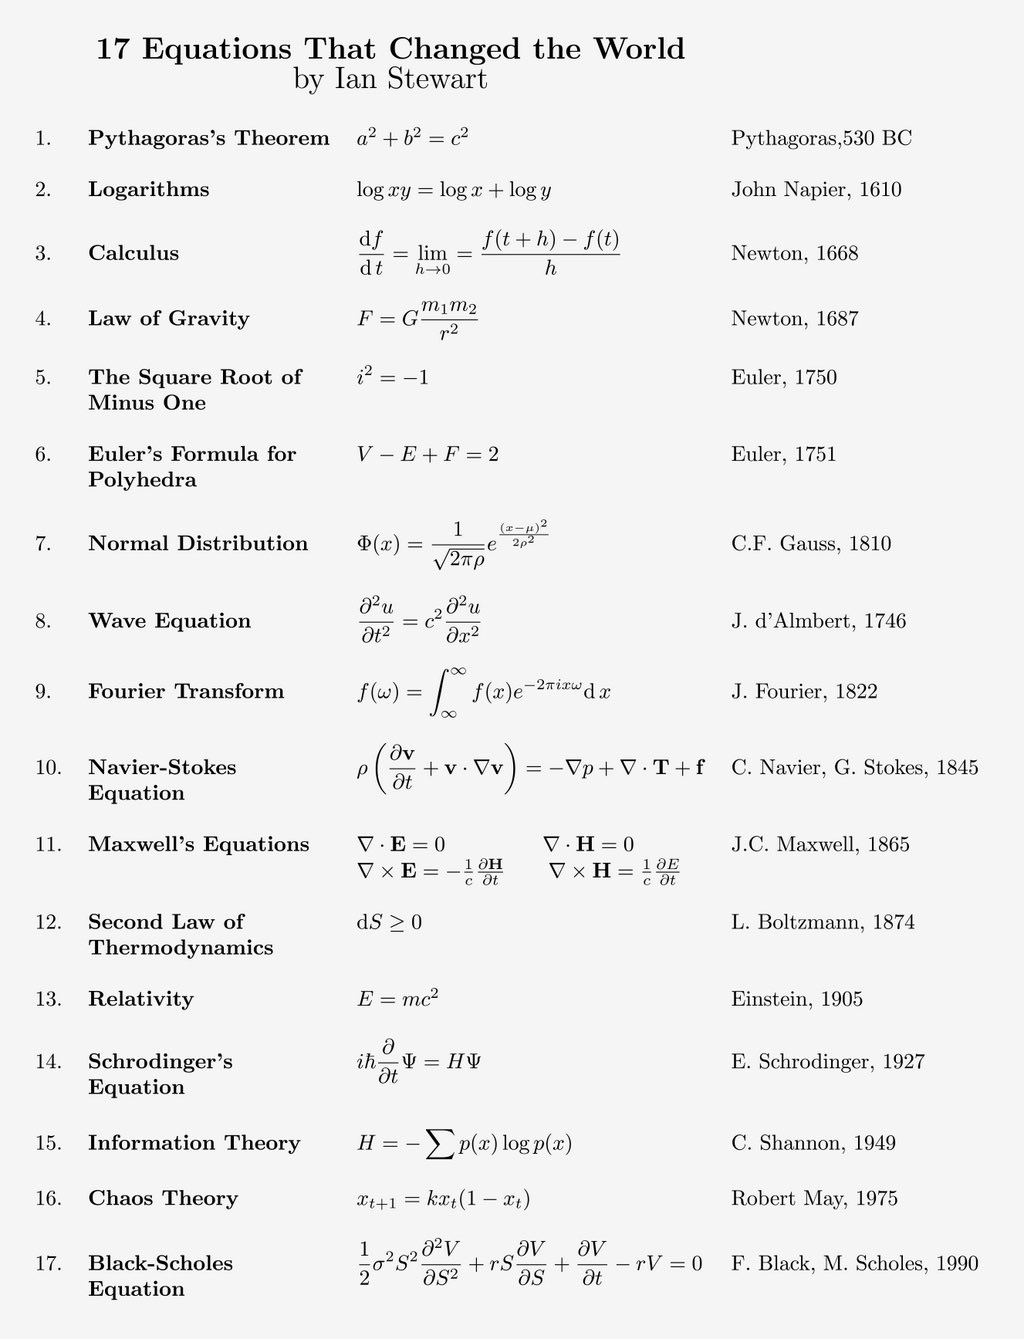
17 ekvationer som förändrade världen
Från Newtons gravitationslag till Black-Scholes-modellen som används av bankirer för att förutsäga marknaderna, ekvationer finns överallt – och de är grundläggande för vardagen »
Black-Scholes formel med exempel
Black-Scholes-Merton-formelns anatomi »