
Beskattning av optioner
Vad är skillnaden i beskattningen av olika typer av optioner? Nedan går vi igenom grunderna för beskattning av personaloptioner, kvalificerade personaloptioner (KPO), teckningsoptioner och köpoptioner samt syntetiska optioner. Vi visar också var du kan läsa mer om de olika reglerna.Hur olika optioner beskattas

Personaloptioner
Personaloptioner beskattas som huvudregel först när den anställde utnyttjar optionen för att förvärva den underliggande aktien. Någon beskattning sker alltså inte när personaloptionen tilldelas, eftersom den inte utgör ett värdepapper utan endast en rätt att i framtiden förvärva aktier på förmånliga villkor.
Vid utnyttjandet uppkommer normalt en skattepliktig förmån, eftersom lösenpriset vanligtvis understiger aktiernas marknadsvärde. Om inte, skulle optionsinnehavaren sannolikt inte köpt aktierna. Förmånen, som motsvarar skillnaden mellan marknadsvärdet och lösenpriset, beskattas som inkomst av tjänst. Arbetsgivaren är samtidigt skyldig att betala arbetsgivaravgifter. Om villkoren för kvalificerade personaloptioner är uppfyllda är förmånen däremot skattefri.
Kvalificerade personaloptioner
Kvalificerade personaloptioner omfattas av särskilda skatteregler som infördes 2018. Reglerna utvidgades genom lagändringar som trädde i kraft den 1 januari 2022. Till skillnad från vanliga personaloptioner sker ingen beskattning vare sig vid tilldelningen eller när den anställde utnyttjar optionen för att förvärva den underliggande aktien. I stället beskattas en eventuell vinst först när aktien avyttras, som inkomst av kapital. Då kan de särskilda fåmansföretagsreglerna bli tillämpliga. För att en personaloption ska kvalificeras krävs att ett antal lagstadgade villkor avseende företaget, optionen och den anställde är uppfyllda.
Köpoptioner och teckningsoptioner
Köpoptioner och teckningsoptioner som utgör värdepapper förmånsbeskattas vid tilldelningen, om den anställde förvärvar optionen till ett pris som understiger marknadsvärdet. Betalas marknadsmässigt pris så uppkommer ingen skattepliktig förmån. En senare värdeökning på optionen beskattas som kapitalinkomst vid en försäljning. Om optionen i stället utnyttjas för att förvärva den underliggande aktien läggs den erlagda optionspremien till aktiernas anskaffningsvärde. Notera att fåmansföretagsreglerna kan vara tillämpliga vid beskattningen av såväl optionen som den underliggande aktien.
Syntetiska optioner
En syntetisk option är en konstruerad option som ger den anställde rätt till en kontant utbetalning, vanligtvis efter en viss kvalifikationstid. Utbetalningen beskattas som kapitalinkomst. Om den syntetiska optionen däremot förvärvas till underpris uppkommer en löneförmån motsvarande underpriset, vilken beskattas som inkomst av tjänst.
Trygg rådgivning
Optionspartner erbjuder alltid rådgivning till våra uppdragsgivare kring utformningen av optionsprogram på bästa möjliga sätt ur skattesynpunkt. Notera att särskilda regler gäller för fåmansföretag.
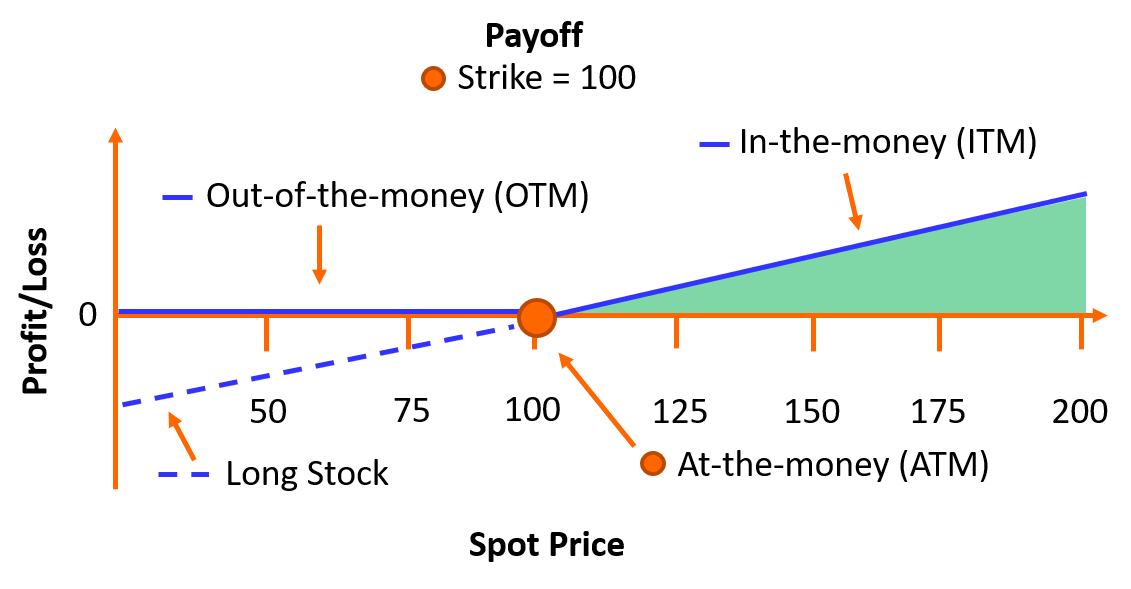
Gratis optionsvärdering
Sätt pris på din option! Enkelt verktyg, utan kostnad. Läs mer (på engelska)…

Black-Scholes formel
Upptäck finansvärldens mest spännande berättelse. Se BBC-dokumentären här »

Kontakta oss!
Telefon: +46 73-413 88 50